
Empresa contábil, no mercado desde 2003, totalmente automatizada, com atendimento personalizado, aptos à atender as demandas empresariais. Estamos situados à Rua Jurubatuba, nº 1.350 - Sala 913 - Centro - SBCampo/SP - CEP - 09725-220 Telefones para contato - 2375-7418 / WHATS (11) 98425-8719 Atendimento - 2ª à 6ª das 8:00 às 18:00 h - com horário de atendimento agendado Nosso site.: www.leaodejudacontabil.com
quinta-feira, 30 de março de 2023
MEI - A partir de 03/04/23 sua emissão de NF´s de serviços mudará
Os microempreendedores individuais, a partir de 03/04/23 passarão a ter a emissão de notas fiscais de serviços, feita de forma integrada por todo Brasil, pelo portal do Simples Nacional, anteriormente cada prefeitura tinha o seu próprio emissor, esta novidade está elencada na Resolução CGSN nº 169, de 27 de julho de 2022 http://normas.receita.fazenda.gov.br/sijut2consulta/link.action?idAto=125242 que traz novas ideias acerca da padronização e visa a simplificação deste tipo de emissão.
A emissão de notas fiscais neste sistema atende apenas à prestadores de Serviços, quem vende está sujeito às regras do ICMS, e portando emitem forma dentro dos padrões de ICMS.
Principais mudanças
Simplificação das obrigações acessórias;
Padronização da emissão de documento fiscal de serviços do MEI com validade nacional;
Dispensa de emissão de outro documento fiscal municipal relativo ao Imposto Sobre Serviço (ISS);
Será independente de adesão do município à NFS-e.
Em caso de dúvidas entre em contato conosco, teremos prazer em lhe atender.
Email.: ldjassessoria@gmail.com
Equipe Leão de Judá Contabilidade
Fale conosco - Whatsapp (11) 98425-8719


quinta-feira, 18 de junho de 2020
Pronampe

É com você empresário, vamos conversar ???
É inegável a situação difícil que todos os brasileiros vem enfrentando, o que dirá os empresários, não é mesmo ???
Diante da situação da pandemia do Covid-19, muitos empresários não puderam abrir os seus comércios, e foram impedidos de faturar, sabemos que nesse momento precisamos nos cuidar, assim como cuidados com a saúde de nossa família, também é importante cuidar da saúde dos funcionários.
E como equilibrar essas duas situações, tanto a saúde quanto a financeira ??? Evitar fazer demissões !!! Complicado, eu te entendo.
Diante dessa situação foram criadas várias oportunidades através de Medidas Provisórias para o Enfrentamento da Crise do Covid-19, é assim que o governo vem se referindo à crise.
Pois bem, diante de todas elas, chegou para aliviar o caixa empresarial a medida intitulada PRONAMPE, e o que é o Pronampe ? É o programa Nacional de Apoio às Micro e Pequenas Empresas, criado pelo governo federal, que irá facilitar empréstimos em condições melhores para tais empresas.
As operações de crédito poderão ser utilizadas para investimentos e capital de giro isolado ou associado ao investimento. Isso significa que as micro e pequenas empresas poderão usar os recursos obtidos para realizar investimentos (adquirir máquinas e equipamentos, realizar reformas) e/ou para despesas operacionais (salário dos funcionários, pagamento de contas como água, luz, aluguel, compra de matérias primas, mercadorias, entre outras).
Essa facilidade criada pelo governo federal irá ajudar e muito às pequenas empresas, sendo que muitas delas não aguentam nem mais um dia, apesar de o comércio estar reabrindo, teremos muitas dificuldades, pessoas (clientes) com receio de voltar às compras, pessoas receosas com a situação do País que irão evitar ao máximo de gastar, e comprarão somente o necessário, mercadorias que depois de tanto tempo o estabelecimento fechado, poderá estar em desuso, e somente um fortalecimento de caixa para nos ajudar a equilibrar todas essas situações ...
E o que é preciso para participar do Programa ?
Primeiramente será necessário saber que o limite estabelecido para o empréstimo é equivalente à 30% do faturamento declarado no ano de 2019, ter a comunicação da Receita Federal que foi enviada para a caixa postal eletrônica, você poderá acessá-la por meio de usuário e senha ou através de certificado digital.
Quais as condições do programa ?

Ótima notícia, não é mesmo ? Então agora é só correr para sua caixa postal eletrônica e verificar se sua empresa foi habilitada para a participação do programa de empréstimo do governo federal, se você não tem contador e precisa de ajuda, entre em contato conosco, teremos prazer em lhe auxiliar.
E quais são os bancos participantes ?

E vamos nós rumo ao novo normal!
quinta-feira, 16 de abril de 2020
Prorrogada Declarações EFD-Contr e DCTF
Agora sim! Foi publicada oficialmente em edição extra a Instrução Normativa nº 1.932, de 3 de abril de 2020 – DOU 03/04/2020 para dispor sobre as prorrogações das apresentações da DCTF e da EFD-Contribuições.
Os prazos foram prorrogados, em caráter excepcional, ficando assim:
a) DCTF – Declaração de Débitos e Créditos Tributários Federais:
• As DCTFs originalmente previstas para serem transmitidas até o 15º (décimo quinto) dia útil dos meses de abril, maio e junho de 2020, foram prorrogadas para o 15º (décimo quinto) dia útil do mês de julho de 2020.
b) EFD-Contribuições – Escriturações Fiscais Digitais da Contribuição para o PIS/Pasep, da Contribuição para o Financiamento da Seguridade Social (Cofins) e da Contribuição Previdenciária sobre a Receita:
• As EFD-Contribuições originalmente previstas para serem transmitidas até o 10º (décimo) dia útil dos meses de abril, maio e junho de 2020, inclusive nos casos de extinção, incorporação, fusão e cisão total ou parcial foram prorrogadas para o 10º (décimo) dia útil do mês de julho de 2020.
Feito com ❤ pela Consultoria Legalmatic
Fale conosco - Whatsapp Clique Aqui
terça-feira, 24 de março de 2020
Os reflexos trabalhistas diante da pandemia do Coronavírus - MP 927/2020
Fale conosco - Whatsapp Clique Aqui
sexta-feira, 8 de dezembro de 2017
O Comitê Gestor retirou através da Resolução nº 137/2017 (DOU de 06/12) a permissão de algumas ocupações de aderir ao MEI e permitiu novas atividades, confira a listagem atualizada.
ATIVIDADES MEI 2018 - DOWNLOAD
ATIVIDADES MEI 2018 - DOWNLOAD
(Redação dada pela Resolução CGSN nº 137, de
2017)
sexta-feira, 22 de julho de 2016
Receita altera normas relativas à DCTF e à DSPJ
Arrecadação
publicado:
31/05/2016 15h15
última modificação:
02/06/2016 18h52
Com
as alterações trazidas pela IN RFB 1.646, publicada hoje no Diário
Oficial da União, as pessoas jurídicas inativas deverão apresentar
Declaração de Débitos e Créditos Tributários Federais - DCTF relativa a
janeiro de cada ano-calendário, obrigação que já era exigida para as
pessoas jurídicas que não possuem débitos a declarar.
Excepcionalmente para este
ano-calendário, as pessoas jurídicas inativas deverão apresentar a DCTF
relativa a janeiro de 2016 no dia 21/7/2016, ainda que neste ano tenham
apresentado a Declaração Simplificada da Pessoa Jurídica - DSPJ -
Inativa 2016. Também será permitida a entrega da DCTF de janeiro de 2016
sem a utilização de certificado digital pelas empresas inativas que
tenham apresentado a DSPJ - Inativa 2016.
Atualmente, a DCTF também é utilizada
para prestação de informações relativas à extinção, incorporação, fusão
ou cisão parcial ou total pelas pessoas jurídicas inativas. Como essas
informações também são exigidas na DSPJ - Inativa 2016, a partir de
31/5/2016 a prestação dessas informações passará a ser realizada somente
na DCTF e a DSPJ - Inativa 2016, nessas situações, não será mais
aceita. A partir do ano-calendário de 2017 todas as informações
relativas à inatividade deverão ser informadas apenas na DCTF.
A IN da DCTF também está sendo alterada
para esclarecer que as empresas enquadradas no Simples Nacional e
sujeitas à Contribuição Previdenciária sobre a Receita Bruta (CPRB)
somente devem apresentar DCTF relativa às competências em que houver
valor de CPRB a informar, e nesse caso, deverão declarar também os
valores dos impostos e contribuições não abarcados pelo recolhimento
unificado do Simples Nacional, devidos na qualidade de contribuinte ou
responsável.
Outra alteração trata da inclusão de
códigos de receita relativos à retenção de Imposto de Renda incidente
sobre rendimentos pagos pelos Estados, pelo Distrito Federal e pelos
Municípios, bem como por suas autarquias e fundações, a pessoas físicas
em decorrência de contrato de trabalho, na relação de códigos cujos
valores estão dispensados de serem informados na DCTF. Para as demais
situações, ocorrendo a retenção de Imposto de Renda na fonte, esses
entes e entidades devem declarar tais valores à Receita Federal.
segunda-feira, 11 de julho de 2016
ICMS - CEST será exigido a partir de outubro de 2016
Vem aí a exigência do CEST, que promete uniformizar as operações com mercadorias sujeitas ao regime de Substituição Tributária do ICMS, mas exigir de todos os contribuintes a partir de 1º de outubro pode gerar confusão
O Código Especificador da Substituição Tributária – CEST instituído pelo Convênio ICMS 92/2015 deverá ser informado no documento fiscal eletrônico a partir de 1º de outubro de 2016, sob pena de rejeição.
Muitas dúvidas ainda pairam sobre a utilização correta do CEST.
A correta utilização do Código Especificador da Substituição Tributária (CEST) deve ser determinada com base na natureza da mercadoria objeto da operação, a partir da descrição e classificação na NCM apresentada nos Anexos do Convênio ICMS-92/2015, com alterações do Convênio ICMS-146/2015.
De acordo com o § 1º da cláusula terceira do Convênio ICMS-92/2015, nas operações com mercadorias ou bens listados nos Anexos II a XXIX do referido Convênio, o contribuinte deverá mencionar o respectivo CEST no documento fiscal que acobertar a operação, ainda que a operação, mercadoria ou bem não estejam sujeitos aos regimes de substituição tributária ou de antecipação do recolhimento do imposto, sendo que tal exigência deverá ser observada a partir de 01/10/2016, por força doConvênio ICMS-16/2016.
Comissão de frente: Indústria e importador
Para evitar erros na classificação correta de utilização do CEST, o governo deveria ter exigido primeiro da indústria e do importador, e depois de pelo menos seis meses dos demais, assim evitaria erros.
Muitos comerciantes com estoque poderão utilizar indevidamente o CEST quando da saída da mercadoria do estabelecimento. Isto porque o responsável por definir este código é o fabricante do produto e o importador. Para evitar erros, o governo deveria exigir o CEST nos documentos eletrônicos primeiro destes.
“A obrigatoriedade de informar o CEST nos documentos deveria começar pelos primeiros da cadeia comercial: o fabricante e o importador. Assim como ocorreu com a implantação da NF-e”.
Para evitar erros na emissão do documento eletrônico é necessário correr contra o tempo para alterar o cadastro de produtos e incluir o CEST nos parâmetros das operações fiscais até 30 de setembro de 2016.
Confira alguns exemplos (Convênio ICMS 92/2015):
Para evitar erros na emissão do documento eletrônico é necessário correr contra o tempo para alterar o cadastro de produtos e incluir o CEST nos parâmetros das operações fiscais até 30 de setembro de 2016.
Confira alguns exemplos (Convênio ICMS 92/2015):


Sobre este tema, confira Ementa da Resposta à Consulta Tributária nº 11613/2016 emitida pela SEFAZ-SP.
RESPOSTA À CONSULTA TRIBUTÁRIA 11613/2016, de 27 de Junho de 2016.
Disponibilizado no site da SEFAZ em 29/06/2016.
Ementa
ICMS – Aplicação do Convênio ICMS-92/2015 – CEST.
I. A utilização do Código Especificador da Substituição Tributária (CEST) deve ser determinada com base na natureza da mercadoria objeto da operação, a partir da descrição e classificação na NCM apresentada nos Anexos do Convênio ICMS-92/2015, com alterações do Convênio ICMS-146/2015.
II. A partir de 01/10/2016 (Convénio ICMS-16/2016), nas operações com mercadorias ou bens listados nos Anexos II a XXIX do referido Convênio, o contribuinte deverá mencionar o respectivo CEST no documento fiscal que acobertar a operação, ainda que a operação, mercadoria ou bem não estejam sujeitos aos regimes de substituição tributária ou de antecipação do recolhimento do imposto.
|
Por Josefina do Nascimento
Fonte: Siga o Fisco
quarta-feira, 6 de julho de 2016
Lei 12.741/2012 - Lei da Transparência


A título de exemplo, seguem algumas telas extraídas do próprio programa Emissor de NF-e:
1. INTRODUÇÃO
A Lei nº 12.741,
de 08.12.2012, foi publicada no DOU de 10.12.2012, com previsão para
vigorar a partir de 10.06.2013 (seis meses após sua publicação).
Este lei dispõe sobre as medidas de esclarecimento ao consumidor, de modo a cumprir a determinação constante do artigo 150, § 5º, da Constituição Federal, que transcrevemos a seguir:
Art.
150. Sem prejuízo de outras garantias asseguradas ao contribuinte, é
vedado à União, aos Estados, ao Distrito Federal e aos Municípios:
(...)
§
5º - A lei determinará medidas para que os consumidores sejam
esclarecidos acerca dos impostos que incidam sobre mercadorias e
serviços.
|
A citada Lei nº 12.741/2012
determinou, então, que deverá constar, dos documentos fiscais ou
equivalentes, a informação do valor aproximado correspondente à
totalidade dos tributos federais, estaduais e municipais, cuja
incidência influi na formação dos respectivos preços de venda, nos
documentos emitidos por ocasião da venda ao consumidor de mercadorias e
serviços, em todo território nacional.
À
primeira vista, pode parecer que a lei em comento versa sobre matéria
de natureza tributária, e os motivos para isto são claros: 1) trata-se
de informação relativa a tributos (em que pese a Constituição Federal
referir-se a impostos, a Lei foi mais ampla, incluindo em suas
disposições algumas contribuições, como será visto oportunamente); 2) o
artigo 150 da Constituição Federal, que norteou a criação da lei, faz
parte do capítulo que dispõe sobre o Sistema Tributário Nacional; 3) a
observância da lei implica em interferência nas obrigações acessórias
dos contribuintes, qual seja, a forma de emissão dos documentos fiscais.
Entretanto,
esta primeira impressão mencionada não é verdadeira, eis que a
informação dos tributos na nota fiscal, implementada pela Lei nº 12.741/2012, trata-se, na verdade, de assunto correlato ao Direito do Consumidor. Tanto é que a Lei nº 12.741/2012 implementa alterações no Código de Defesa do Consumidor (CDC - Lei nº 8.078/90), e determina a aplicação das penalidades previstas no CDC àqueles que descumprirem suas disposições.
Tal
conclusão tens fins meramente conceituais, eis que, tendo em vista a
repercussão da matéria nas atividades dos contribuintes, faz-se
extremamente importante orientar de que forma se dará o cumprimento da
lei.
A Lei nº 12.741/2012
nasceu de uma movimentação capitaneada pelas associações comerciais,
que coletou mais de 1,5 milhão de assinaturas, por meio do movimento De
Olho no Imposto, e tem como finalidade tornar claro à população em geral
que os tributos são pagos pelo consumidor em todas as operações
comerciais - mesmo nos casos em que o consumidor é o contribuinte de
fato, sendo outra pessoa (o comerciante ou prestador de serviço, que, no
caso, é o contribuinte de direito) a responsável pelo recolhimento dos
tributos aos cofres públicos.
Os tributos que deverão ser computados, a fim de compor o valor a ser informado, são os seguintes:
a)
ICMS (Imposto sobre Operações relativas a Circulação de Mercadorias e
sobre Prestações de Serviços de Transporte Interestadual e
Intermunicipal e de Comunicação);
b) ISS (Imposto sobre Serviços de Qualquer Natureza);
c) IPI (Imposto sobre Produtos Industrializados) ;
d)
IOF (Imposto sobre Operações de Crédito, Câmbio e Seguro, ou Relativas a
Títulos ou Valores Mobiliários). A indicação relativa ao IOF
restringe-se aos produtos financeiros sobre os quais incida diretamente
tal tributo;
e)
PIS/PASEP (Contribuição Social para o Programa de Integração Social e
para o Programa de Formação do Patrimônio do Servidor Público). A
indicação relativa ao PIS e à Cofins limita-se à tributação incidente
sobre a operação de venda ao consumidor;
f)
COFINS (Contribuição para o Financiamento da Seguridade Social). A
indicação relativa ao PIS e à Cofins limita-se à tributação incidente
sobre a operação de venda ao consumidor;
g)
CIDE (Contribuição de Intervenção no Domínio Econômico), incidente
sobre a importação e a comercialização de petróleo e seus derivados, gás
natural e seus derivados, e álcool etílico combustível;
h)
contribuições previdenciárias (sempre que o pagamento de pessoal
constituir item de custo direto do serviço ou produto fornecido ao
consumidor, deve ser divulgada a contribuição previdenciária dos
empregados e dos empregadores incidente, alocada ao serviço ou produto).
Não
serão informados o Imposto de Renda e a Contribuição Social devidos
pela pessoa jurídica sobre a receita ou lucro, por razão do veto
presidencial aplicado ao texto.
Na
hipótese de produtos cujos insumos ou componentes sejam oriundos de
operações de comércio exterior e representem percentual superior a 20%
do preço de venda, serão informados ainda os valores referentes ao
imposto de importação (II), PIS/Pasep/Importação e Cofins/Importação.
Importante
efetuar a análise individualizada, em relação ao valor a ser
considerado em relação a cada um dos tributos citados, o que será feito
logo a seguir.
Segundo o artigo 2º da Lei nº 12.741/2012, os valores aproximados serão apurados sobre cada operação.
Os
valores aproximados poderão, a critério das empresas vendedoras, ser
calculados e fornecidos, semestralmente, por instituição de âmbito
nacional reconhecidamente idônea, voltada primordialmente à apuração e
análise de dados econômicos.
Caso
deseje, qualquer empresa pode calcular a própria carga tributária -
sendo recomendável, neste caso, que guarde a memória de cálculo para
justificar seus números
A
legislação não orienta de que forma deve ser efetuado o cálculo. Como a
legislação menciona "a totalidade dos tributos cuja incidência influi
na formação dos respectivos preços de venda", entendemos que devem ser
computados não só o imposto devido na operação própria, como também
aqueles pagos nas aquisições e que sejam computados como custos.
No
caso das empresas do Simples Nacional, por exemplo, não há qualquer
aproveitamento do crédito pago nas operações anteriores. Desta forma, os
tributos pagos nas etapas anteriores com as mercadorias fazem parte do
custo, e consequentemente são embutidos no preço de venda praticado pela
empresa optante pelo Simples Nacional, acrescido dos tributos a serem
pagos neste regime.
O mesmo acontece para as empresas optantes pelo lucro presumido, relativamente ao PIS e ao COFINS.
Relativamente
ao IPI, as empresas revendedoras não pagam o imposto quando revendem os
produtos, e não aproveitam os créditos pela entrada. Todavia, os
valores pagos pelo industrial ou importador fazem parte do custo da
mercadoria, e devem ser considerados na carga tributária da mercadoria. O
mesmo se aplica aos imposto pagos na importação (Imposto de Importação,
PIS, COFINS), que a legislação determina que sejam considerados quando
se tratarem de produtos cujos insumos ou componentes sejam oriundos de
operações de comércio exterior e representem percentual superior a 20%
do preço de venda.
Raciocínio
semelhante se aplica em relação às mercadorias sujeitas à substituição
tributária ou à incidência monofásica, eis que o contribuinte
substituído não recolhe o imposto em sua operação de saída em função
deste imposto já ter sido recolhido anteriormente por outro
contribuinte. A informação do percentual ou valor aproximado deverá ser
informada ao consumidor, por mais que o recolhimento não seja efetuado
pelo vendedor naquela operação.
A
informação dos tributos e contribuições será destacada em documentos
que sirvam para caracterizar idoneidade da operação realizada, não se
limitando exclusivamente a notas e cupons fiscais, alcançando outros
documentos utilizados nas operações comerciais, tais como contratos,
faturas, recibos, etc., emitidos quando não houver disposição legal
determinando a emissão de documento fiscal específico.
Importante
ressaltar que o cálculo e informação no documento do valor dos tributos
deve ser feito somente para vendas ou prestações de serviços a
consumidor final. Considera-se também venda a consumidor final a venda
de mercadorias para uso e consumo e ativo imobilizado.
Especificamente no que tange aos documentos fiscais, o Ajuste SINIEF 07/2013 regulamentou as disposições da Lei nº 12.741/2012,
relativamente ao contribuinte que optar por emitir o documento fiscal
com a informação do valor aproximado correspondente a totalidade dos
tributos federais, estaduais e municipais, cuja incidência influa na
formação do respectivo preço de venda.
O
referido ajuste, além de indicar como se dará a informação em relação
aos documentos fiscais manuais, trouxe indicação específica aplicável
aos documentos fiscais eletrônicos ou cupons fiscais, determinando que
os valores referentes aos tributos incidentes sobre cada item de
mercadoria ou serviço e o valor total dos tributos deverão ser
informados em campo próprio, conforme especificado no Manual de
Orientação do Contribuinte, Nota Técnica ou Ato COTEPE.
Vejamos com detalhes cada um dos casos.
A Nota Técnica 2013.003
dispõe sobre os procedimentos a serem adotados na emissão de documentos
fiscais para esclarecimentos ao consumidor, conforme disposto na Lei nº 12.741/2012 e no Ajuste SINIEF 07/2013.
Esta
nota possibilita a criação de campo para que o contribuinte possa
informar o valor aproximado correspondente à totalidade dos tributos
federais, estaduais e municipais, cuja incidência influa na formação do
respectivo preço de venda.
No
programa Emissor de NF-e, desenvolvido e disponibilizado gratuitamente
pela Secretaria da Fazenda do Estado de São Paulo, a versão mais recente
do programa (3.10) já traz os campos específicos para preenchimento de tais informações.


A título de exemplo, seguem algumas telas extraídas do próprio programa Emissor de NF-e:
Imagem 3 - Forma de apresentação no DANFE, em NF-e contendo um único item
|
Imagem 4 - Forma de apresentação no DANFE, em NF-e contendo mais de um item -
(lembrando que o programa Emissor da NF-e não totaliza os valores, devendo a informação ser preenchida pelo contribuinte ao emitir o documento) |
5.2. Informação no Conhecimento de Transporte Eletrônico (CT-e), modelo 57
Relativamente ao Conhecimento de Transporte Eletrônico (CT-e), as orientações para cumprimento das determinações da Lei nº 12.741/2012 constam da Nota Técnica 2013.001, da Nota Técnica 2013.004 e da Nota Técnica 2013.006.
A exemplo da NF-e, o programa Emissor do CT-e, em sua versão mais recente (2.7) já traz os campos destinados às informações exigidas pela Lei nº 12.741/2012.
A título de exemplo, seguem telas extraídas do programa Emissor de CT-e:
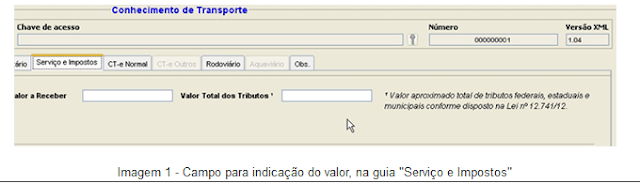
Imagem 2 - Forma de apresentação no DACTE
|
|||||||||||||||||||
Especificamente
no caso do cupom fiscal, não existe um campo específico para fazer
constar tal informação. A criação de um campo seria algo muito
dificultoso, eis que dependeria da alteração do software interno dos
equipamentos fiscais
A alternativa mais viável é a utilização do rodapé do cupom fiscal para demonstrar o valor total calculado.
A forma sugerida pela AFRAC (Associação Brasileira de Automação Comercial) para a impressão dos valores, é a seguinte:
Val Aprox Tributos R$9.999,99(99.99%) Fonte: ...
Nos
demais documentos fiscais, os valores referentes aos tributos
incidentes sobre cada item de mercadoria ou serviço deverão ser
informados logo após a respectiva descrição e o valor total dos tributos
deverá ser informado no campo "Informações Complementares" ou
equivalente.
A
lei estabelece que o valor ou percentual dos tributos que incidem sobre
as mercadorias ou serviços pode ser divulgado por meio de painel (em
qualquer tamanho) afixado em local visível no estabelecimento, ou por
qualquer outro meio eletrônico ou impresso.
Assim,
por exemplo, é possível a fixação de um ou mais cartazes com os
percentuais dos tributos que incidem sobre cada um dos seus produtos ou
serviços. Outra possibilidade, no caso de vendas de mercadorias, é
indicar esta informação diretamente nas mercadorias, por meio da
colocação de etiquetas, ou em sistemas de informação de preços por meio
da leitura de código de barras (o consumidor passa o produto em um
leitor de código de barras, e o leitor informa o preço do produto, bem
como o valor ou o percentual dos tributos incidentes).
Importante
salientar que, no caso de se utilizar meio eletrônico, este deverá
estar disponível ao consumidor no âmbito do estabelecimento comercial.
Especificamente
em relação aos serviços de natureza financeira, quando não seja
legalmente prevista a emissão de documento fiscal, as informações
deverão necessariamente ser feitas em tabelas afixadas nos respectivos
estabelecimentos.
As
informações a serem prestadas serão elaboradas em termos de percentuais
sobre o preço a ser pago, quando se tratar de tributo com alíquota ad
valorem. A alíquota ad valorem é aquela em que é aplicado um determinado
percentual sobre a base de cálculo do imposto. Exemplo: determinado
produto sujeita-se à alíquota de ICMS de 18%, aplicada sobre o valor da
operação.
As
informações a serem prestadas serão elaboradas em valores monetários,
no caso de alíquota específica. A alíquota específica é aquela em que há
um valor pré-estipulado do tributo por unidade de mercadoria vendida,
independente do valor praticado pelo comerciante. Exemplo: determinado
produto sujeita-se à alíquota específica do IPI, de R$ 0,80 por unidade.
Na
hipótese de incidência do Imposto de Importação, bem como da incidência
do IPI, todos os fornecedores constantes das diversas cadeias
produtivas deverão fornecer aos adquirentes, em meio magnético, os
valores dos dois tributos individualizados por item comercializado,
conforme estabelece o artigo 2º, § 7º, da Lei nº 12.741/2012.
O descumprimento do disposto na Lei nº 12.741/2012 sujeitará o infrator às sanções previstas no Capítulo VII do Título I do Código de Defesa do Consumidor (artigos 55 a 60).
O artigo 56
do Código de Defesa do Consumidor elenca uma série de medidas punitivas
de ordem administrativa, tais como multa, apreensão, inutilização e
cassação do registro do produto, proibição de fabricação, cassação de
licença do estabelecimento, interdição e intervenção administrativa.
Saliente-se que a aplicação de tais sanções não prejudica a aplicação de
sanções de ordem cível ou penal.
Art.
56. As infrações das normas de defesa do consumidor ficam sujeitas,
conforme o caso, às seguintes sanções administrativas, sem prejuízo das
de natureza civil, penal e das definidas em normas específicas:
I - multa;
II - apreensão do produto;
III - inutilização do produto;
IV - cassação do registro do produto junto ao órgão competente;
V - proibição de fabricação do produto;
VI - suspensão de fornecimento de produtos ou serviço;
VII - suspensão temporária de atividade;
VIII - revogação de concessão ou permissão de uso;
IX - cassação de licença do estabelecimento ou de atividade;
X - interdição, total ou parcial, de estabelecimento, de obra ou de atividade;
XI - intervenção administrativa;
XII - imposição de contrapropaganda.
Parágrafo
único. As sanções previstas neste artigo serão aplicadas pela
autoridade administrativa, no âmbito de sua atribuição, podendo ser
aplicadas cumulativamente, inclusive por medida cautelar, antecedente ou
incidente de procedimento administrativo.
|
Fonte.: ECONET
Assinar:
Postagens (Atom)